9月15-17日,第二十四届中国国际橡胶技术展览会(RubberTech China 2026)在上海新国际博览中心举行。本届展会面积超73000平方米,集结千余家海内外企业,是橡胶产业链的年度盛会。
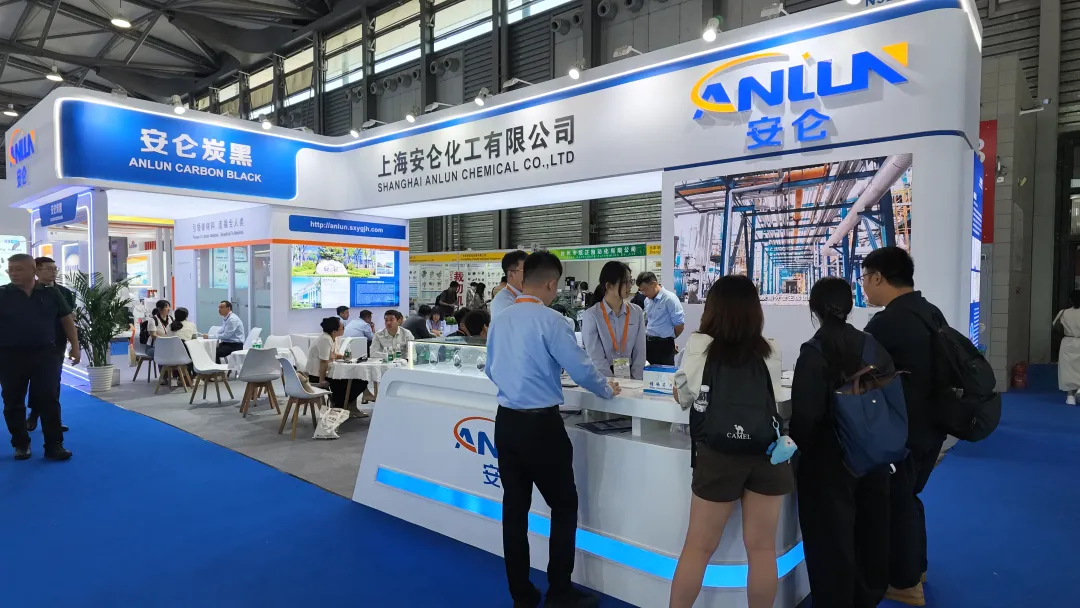
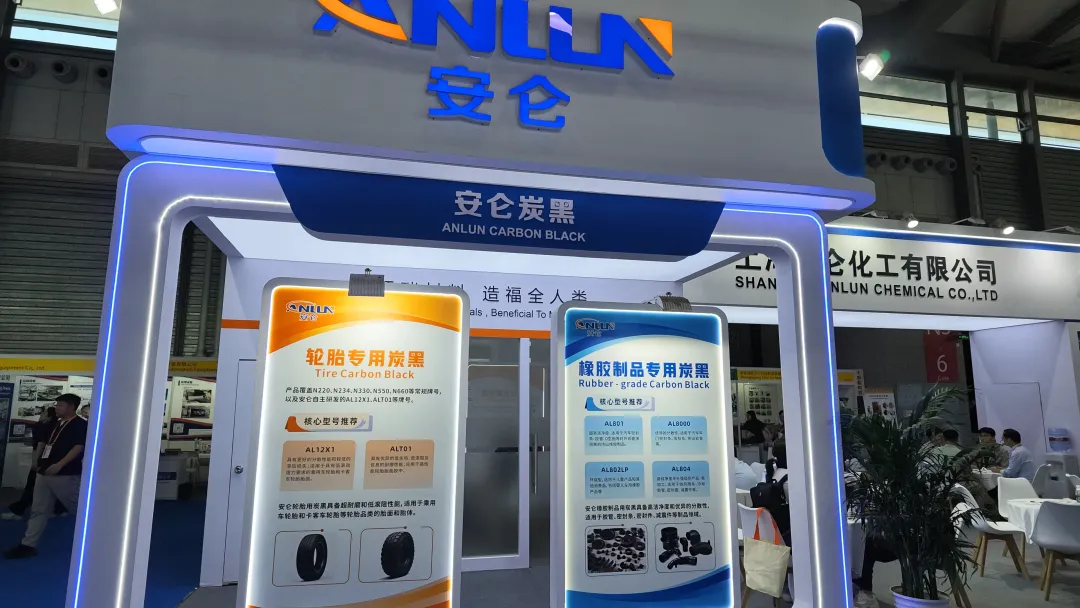
此次展览会,山西安仑化工有限公司带来了多款新产品。展会期间,安仑化工总经理史文仓就企业战略布局、产能规划和新产品研发进展接受了《中国橡胶》杂志的专访。
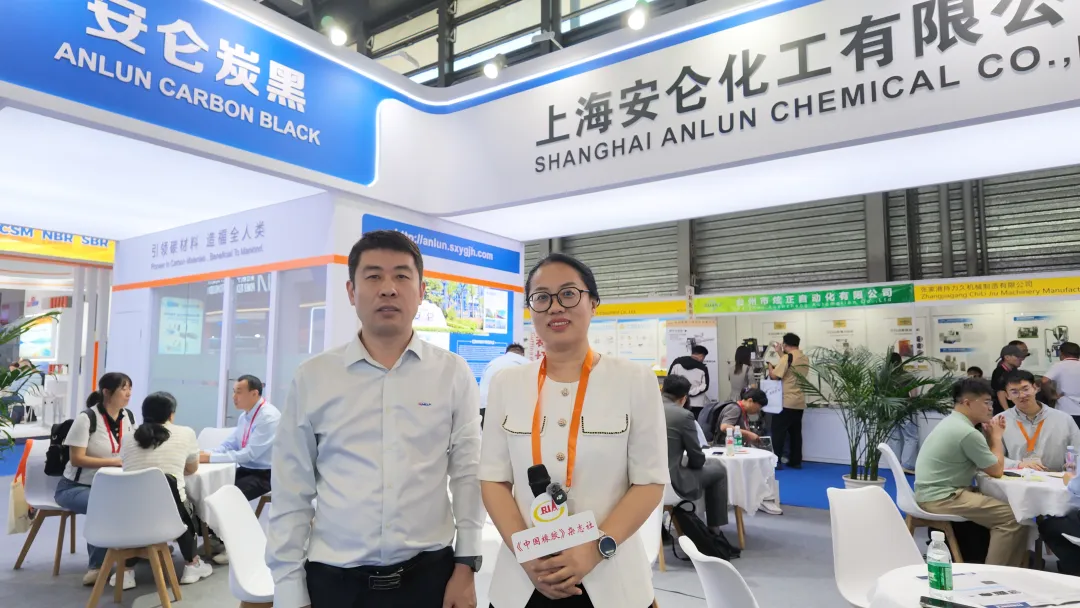
作为国内行业领先的炭黑企业,安仑化工正在用一条“多建护城河”的路径,跳出传统领域的同质化竞争。
主推LiEG系列导电炭黑,打破国外40年技术垄断
本次展会上,安仑化工重点推出了专注导电类产品的子品牌“LiEG系列”,这也是其两年前启动新战略以来交出的一份关键答卷。
该系列分为两大产品线:
LiEG200系列:主要面向锂电、电子产业应用。初级产品于2025年开发完成,经过数月打磨已接近成熟,锂电领域应用已通过中试,即将进入商业化阶段。
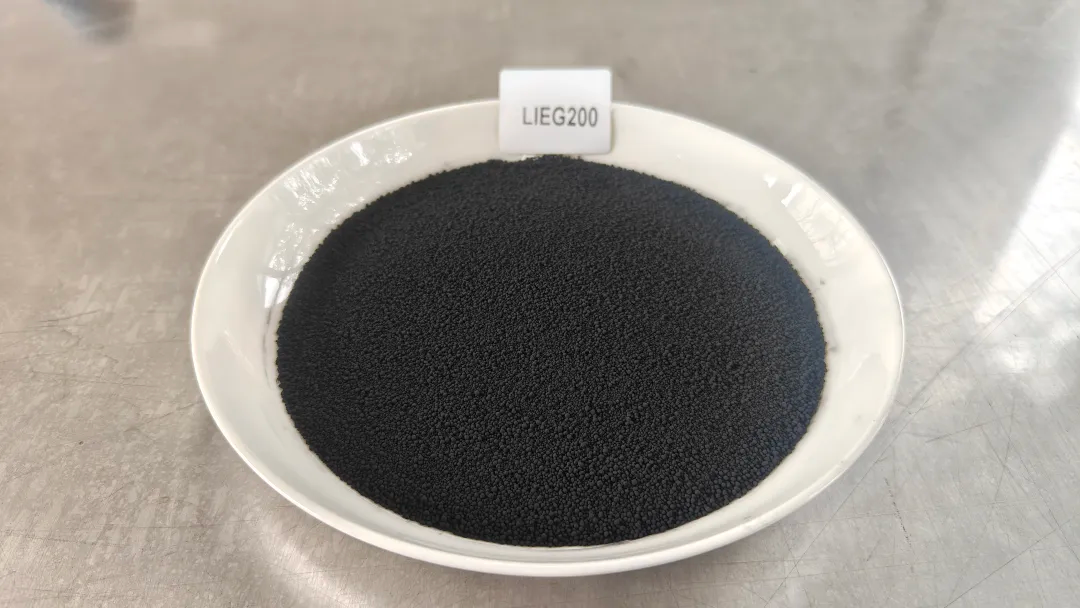
LiEG400系列:主要面向屏蔽、泡管、静电接地等场景应用。
安仑导电炭黑LiEG®系列的领先优势包括:低添加量导电性优异、卓越的分散性、高纯度、低吸水性、低表面活性。颠覆性的多级结构工程设计,使得导电炭黑超越目前传统炉法炭黑性能。
导电炭黑长期被国外企业垄断,行业存在一个公认的技术难题——“低比表面积”和“高吸油值”难以兼得,而这两个特性恰恰是实现“高分散、高导电”的关键。安仑化工通过自主开发的多结构工程设计工艺,突破了这一瓶颈。
“这是我们自己研发的,拥有完全自主知识产权。”安仑化工总经理史文仓表示,新产品性价比很高,下游客户接受度良好,“客户使用我们的产品能够实现更多价值,我们相当于把蛋糕做大了。”
除导电系列外,安仑化工本次展会针对橡胶行业新开发的几款产品,市场反馈同样火爆。
四大赛道卡位新兴产业,避开同质化价格战
LiEG系列的背后,是安仑化工两年前制定的一整套新战略规划。
“我们的出发点是解决行业‘卡脖子’问题,同时契合国家十四五、十五规划中的新能源、芯片等新兴产业对原材料的特殊需求。”史文仓介绍,安仑前期走访了大量客户,在充分掌握下游诉求的基础上,锁定了四大核心布局赛道:
一是新能源电池导电剂,伴随新能源汽车产业爆发,锂电导电剂需求快速增长;
二是电子产品防静电载带,芯片、电子元器件制造的关键配套材料;
三是橡胶行业导静电泡管,解决现有橡胶制品静电防护的性能瓶颈;
四是特高压屏蔽材料,打破进口依赖。
其中,特高压相关产品作为导电布局的“第一步”,已经投入市场两三年,市场反馈良好。更高端的导电产品则是第二步,目前正处于商业化前夕。
这种战略选择,也让安仑化工避开了传统炭黑领域惨烈的价格战。当前,行业原料油价格高企、采购困难,企业产线整体停产比例约40%,产品报价“一天一个价”,行业内卷程度持续加剧。
产能布局:柳州基地已投产,印尼、乌海在建
产能端,安仑化工目前拥有两大在产基地。
山西基地年产能45万吨,是企业早期的核心生产据点,主要服务北方市场;广西柳州基地2026年3月投产两条生产线,年产能12万吨,目前两条线均处于正常生产状态。
柳州基地的投产,是安仑化工产能布局中极具代表性的一步。该基地选址紧邻下游客户聚集区,主要面向华南、东南亚市场,依托区位优势形成成本竞争力,市场拓展速度较快。
更值得关注的是柳州基地的“循环产业链模式”:生产所需的燃料原料100%来自柳钢,生产炭黑后的副产品尾气100%返还给柳钢作为燃料使用,形成闭环循环,大幅降低了资源消耗与废弃物排放。
“柳州是汽车城,当地也比较关注新材料产业,来作为汽车产业链的补充。同时华南、东南亚有很多客户,再加上循环产业链的优势,大家拿出各自的优势来做成这个项目。”史文仓还透露:“印尼和乌海两个项目也正在建设中,都采用类似的循环产业链布局模式。”
对于未来的产能扩张,安仑化工的思路非常明确:“所有的建设项目肯定是以满足需求为主,不盲目扩产,而是围绕下游客户的实际需求推进。”

研发投入每年超亿元,团队近50人
技术突破的背后,是安仑化工长期持续的研发投入。
据介绍,安仑化工整体研发团队规模已接近50人,研发中心设在厂区内部,覆盖材料、工艺、测试等多个专业方向。“每年研发投入资金超过1亿元,多年的持续投入正在逐步转化为可商业化的新产品。”史文仓介绍称。
当前,安仑化工的产品结构中,橡胶轮胎及制品类炭黑占比约70%,电缆等其他工业领域炭黑占比约20%,导电类炭黑产品占比相对更低。但可以预见的是,随着LIEG系列等新产品的商业化推进,这一结构将持续向高附加值方向调整。
在传统炭黑行业整体承压的背景下,安仑化工的高端化、差异化路径,或许为行业提供了一种值得观察的破局思路。